东莞电子元器件供应链观察:电容器与二极管市场供货趋势分析
日期:2026-09-30
标签:电子元器件,电容器,电阻器,电感器,二极管
2024年下半年以来,东莞及珠三角地区的电子元器件采购圈里,不少工程师和采购负责人都有一个共同感受:电容器与二极管的供货节奏正在发生微妙变化。部分中高压MLCC交期从8周拉长到14周以上,而肖特基二极管在消费类电源市场却出现现货充裕、价格竞争加剧的局面。这种分化背后,既有上游产能调整的因素,也与终端需求结构变化密切相关。
一、电容器供货趋紧的深层原因
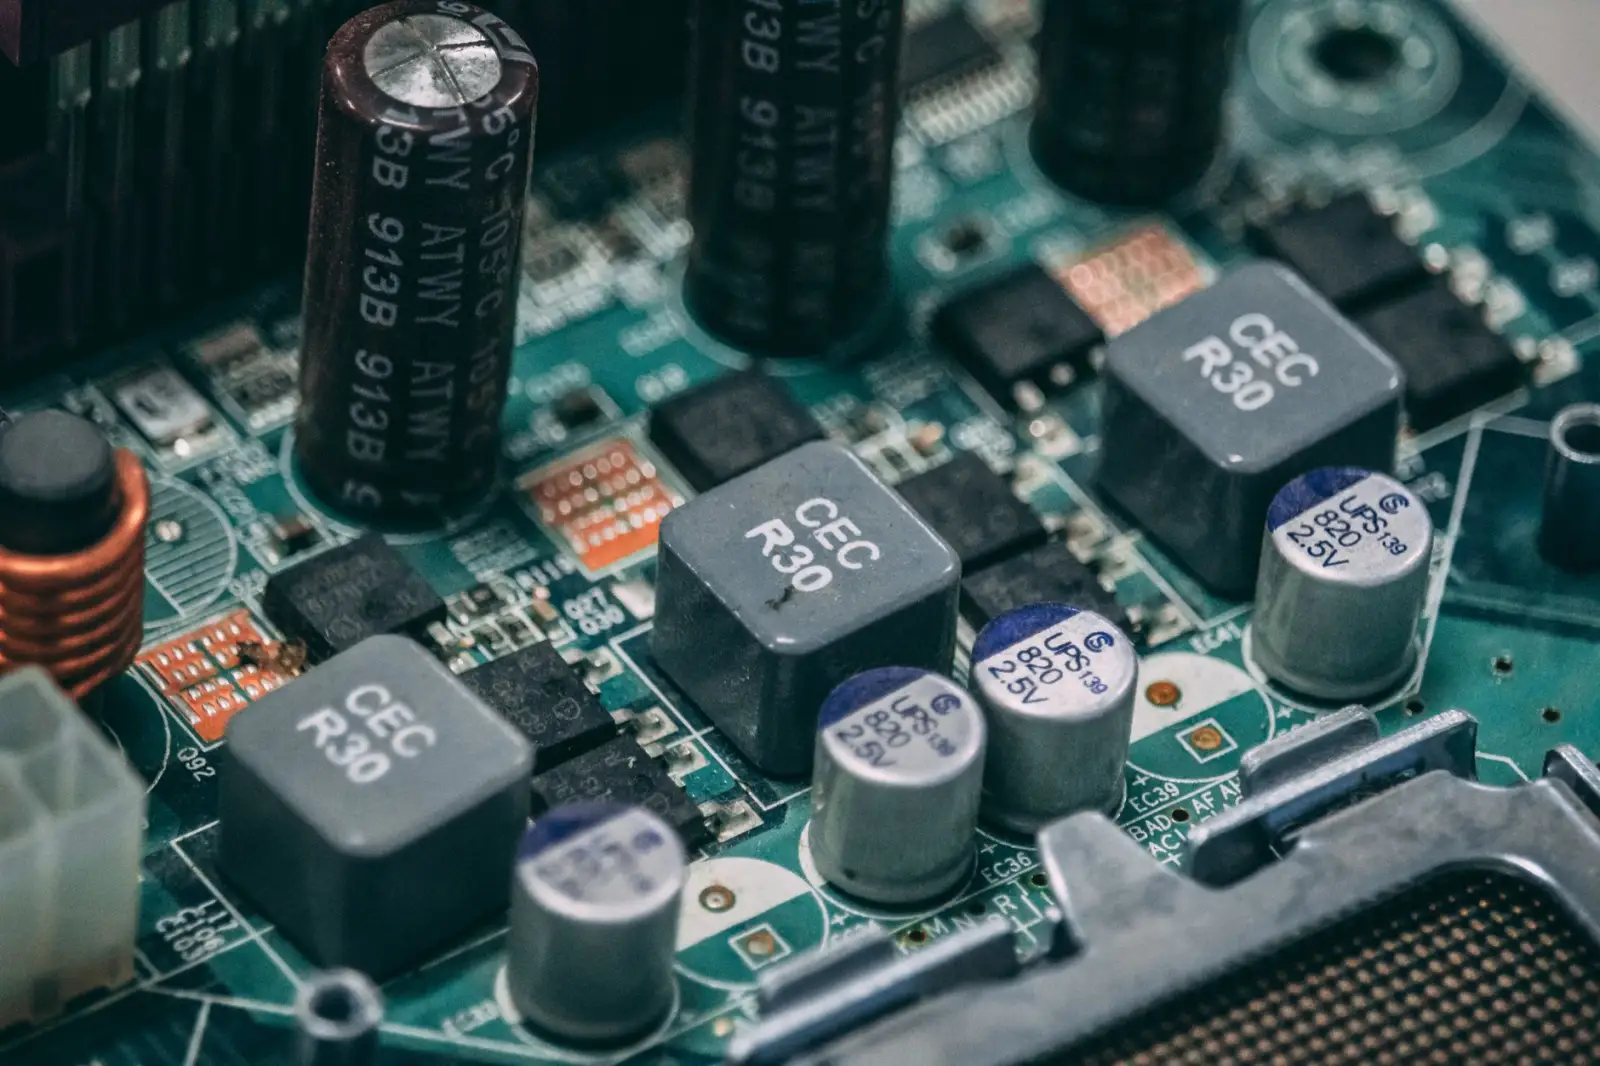
电容器市场当前的紧俏并非全面缺货,而是结构性失衡。以车规级X7R、X5R介质的多层陶瓷电容为例,日系与台系原厂将产能向高附加值方向倾斜,导致常规104、225规格的流通库存持续走低。与此同时,新能源与光伏逆变器对电容器的耐压、耐温要求提升,倒逼上游陶瓷粉体与电极浆料工艺升级,短期内良率爬坡缓慢。
从技术角度看,高容值MLCC的介质层数已突破1000层,烧结收缩控制难度加大。这一工艺瓶颈直接限制了产能弹性,也是交期延长的核心原因之一。
二极管市场的冷热不均
与电容器形成对比的是,二极管市场呈现明显的两极分化:
- 消费类:SOD-123封装的开关二极管、肖特基二极管库存充足,部分型号价格较年初下降5%-8%。
- 工业与车规:TO-247、TO-220封装的快恢复二极管、SiC二极管需求旺盛,交期普遍在16周以上。
这种分化提醒采购方,不能以“二极管整体宽松”作为备货依据,需按封装与应用场景分别评估。
二、电阻器与电感器的联动影响
被动元件的供货从来不是孤立的。电阻器方面,厚膜贴片电阻因铜、钌等原材料价格波动,部分厂商已发出调价函;电感器则受磁芯材料与绕线产能限制,一体成型电感在网通与服务器市场的交期仍维持在12周左右。当电容器交期拉长时,部分客户会转向调整电阻器与电感器的配套方案,从而间接推高这些品类的需求波动。
采购与替代建议
- 对电容器:优先锁定车规与工业级料号,与供应商签订季度框架协议,避免临时加价。
- 对二极管:消费类可适当引入第二货源,工业类需提前12周下单。
- 对电阻器与电感器:关注封装兼容性,预留10%-15%的替代余量。
东莞市华尊电子有限公司长期跟踪电子元器件的供需动态,在电容器、二极管等品类上具备稳定的现货与渠道资源。面对当前的分化行情,建议采购方以“分品类、分等级、分交期”的策略应对,而非一刀切地囤货或观望。只有把技术规格与供应链节奏对齐,才能在波动中保持产线稳定。